Visa tokentjänst
Visa tokentjänst
Erbjuder fler sätt att betala
Skräddarsydda betallösningar
Skräddarsydda betallösningar
Visa Developer-plattformen
- Samarbeta med oss för att skapa din egen mobila betalningsapp med Visa Token Service SDK
- Utveckla betalningslösningar som integreras direkt med administratörsverktyg för tokenisering.
Lösningar för kontaktlös betalning
Lösningar för kontaktlös betalning
Lösningar för e-handel
Lösningar för e-handel
Visa Checkout
Visa Checkout gör det lättare för kortinnehavare att betala online. Konsumenter skapar ett konto och kan sedan snabbt hantera hela betalningsprocessen med en enkel inloggning, utan att behöva skriva in kortuppgifter och leveransinformation vid varje besök.
Nya sätt att betala online
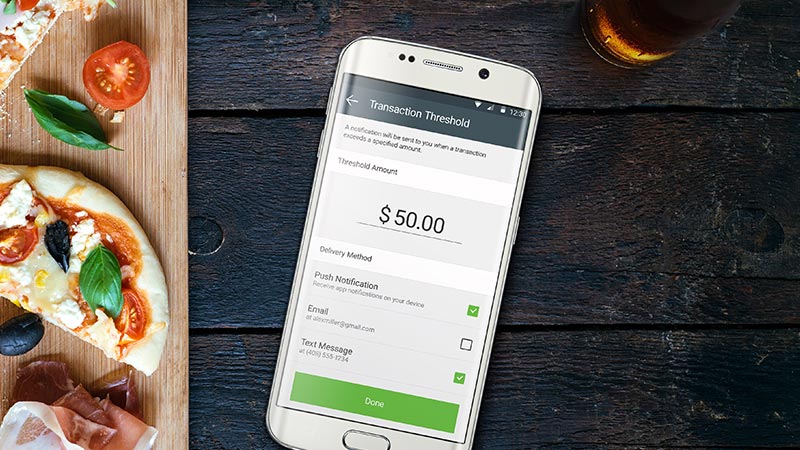
Det sparade kortet lagrar tokeniseringskonton och uppdaterar kortdata som samlas in från onlinekunder för en bättre betalningsupplevelse.
Utveckla betalningsupplevelser
Utveckla betalningsupplevelser
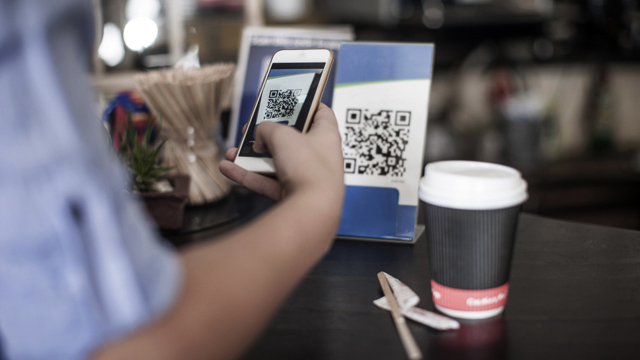
QR-kod
Köp görs genom att scanna en QR-kod på skärmen på en mobil enhet.
BLE
Bluetooth® Low Energy (BLE) tillåter köp var som helst i butiken.
Tre väsentliga verktyg
Tre väsentliga verktyg
Kom igång med Visas Digital Enablement Program
Kom igång med Visas Digital Enablement Program
Är du redo att sätta igång?
Är du redo att sätta igång?
Frågor och svar
Frågor och svar
Vad är betalningstokenisering?
Betalningstokenisering är en process som ersätter det traditionella kontokortets kontonummer med en unik digital token i samband med online- och mobiltransaktioner. Dessa tokens kan begränsas till transaktioner med en viss mobil enhet, ett visst inlösenställe eller typ av transaktion. Tokeniseringsprocessen äger rum på ett sätt som inte syns för konsumenten.
Finns det en branschstandard för tokenisering?
I oktober 2013 föreslog Visa, MasterCard och American Express en ny standard för digitala betalningar. EMVCo – den globala standardiseringsorganisationen som övervakar EMV-specifikationer för att säkerställa kompatibilitet och acceptans – har byggt upp detta ramverk med hjälp av EMVCo:s medlemmar och branschen för att öka tillgängligheten och implementeringen av tokens runt om i världen. EMVCo publicerade den första versionen av specifikationen i mars 2014. Utvecklingen av en global standard bidrar till att göra en ny generation av betalningsprodukter möjlig, samtidigt som kompatibilitet med befintliga betalningsinfrastrukturer upprätthålls.
Varför behövdes denna nya branschstandard?
Vi lever i en ”ansluten” värld. Eftersom fler konsumenter handlar på nätet med sina smartphones, surfplattor och datorer är betalningsindustrin inriktad på att leverera en säker, trygg, enkel och konsekvent konsumentköpsupplevelse, oavsett var de är och vilken enhet de använder. Utvecklingen av en global standard bidrar till att göra en ny generation av betalningsprodukter möjlig, samtidigt som kompatibilitet med befintliga betalningsinfrastrukturer upprätthålls.
Hur kommer standarden att hanteras?
EMVCo, den globala standardorganisationen som övervakar EMV-specifikationer, har utökat sitt uppdrag till att även utveckla tokeniseringsspecifikationer. EMVCo har byggt upp detta ramverk med hjälp av EMVCo:s medlemmar och branschen för att öka tillgängligheten och implementeringen av tokens runt om i världen. EMVCo publicerade den första versionen av specifikationen i mars 2014.
Varför är betalningstokens viktiga för betalningsbranschen?
Tokens hjälper till att förenkla inköpen för konsumenter genom att i stort sätt eliminera behovet av att var gång skriva in kontonummer när de handlar på en smartphone, surfplatta eller PC. Tokens kan även hjälpa till att förebygga bedrägeri med transaktioner inom e-handeln och m-handeln genom att avlägsna känslig kortinformation från betalningsprocessen. Slutligen kan inlösare och digitala betalningsleverantörer lagra betalningstokens i stället för nummer till betalningskonton. Detta stärker betalningssäkerheten ytterligare.
Betalningstokens kan även innehålla ytterligare datafält för att ge mer information om transaktionen som bidrar till att förbättra effektivitet och säkerhet samt ytterligare information om de omständigheter under vilka transaktionen inleddes.
Vad gör Visa med avseende på tokenisering?
Branschstandard
Visa deltog i utvecklingen av en branschomfattande standard som tillhandahåller en konsekvent strategi för global betalningstokenisering. Delar av standarden inkluderar skapande och inaktivering av tokens, nya datafält inom auktorisation, clearing och avveckling samt identifiering och verifiering av tokens.
VisaNet-bearbetning
I april publicerade Visa obligatoriska förändringar som kommer att träda i kraft juni 2014 (enligt vad som angavs i det tekniska meddelandet i april 2014).
Alla VisaNet-slutpunkter i USA måste nu kunna identifiera och bearbeta data relaterad till betalningar och token. Detta är ett kritiskt steg för implementeringen av tokenisering.
Visas betaltokentjänst
Visa har utvecklat en tokentjänst som förväntas bli tillgänglig för utgivare i slutet av 2014. Denna tjänst kommer även att hjälpa utgivare att hantera livscykeln för betalningstokens samt avaktivera en token som skapats av Visa när detta är nödvändigt. Det kan också stödja utgivning av flera tokens för ett konto, var och en knuten till en specifik mobil enhet eller tjänst. Visa Token Service förväntas bli tillgänglig kommersiellt i slutet av 2014. Tjänsten kommer att uppfylla alla krav som anges i EMVCo-specifikationen.
Hur kommer en token skilja sig från ett virtuellt kort?
Ett virtuellt kort är vanligtvis ett kontonummer som används en gång och som kan användas för onlineköp. En token kan användas för flera olika köp och det kan begränsas i hur det användas i samband med specifika inlösenställen, enheter, transaktioner eller kategorier av transaktioner.
Vilka är fördelarna med betalningstokenisering för olika intressenter?
Betalningstokenisering erbjuder viktiga förmåner för alla grupper av intressenter:
Utfärdare bör se en minskning av bedrägeri inom e-handel och m-handel och därmed förknippade kostnader (bedrägeri, undantagshantering, kundservice och nyutfärdade kort).
Inlösare och bearbetare bör uppleva ett minskat hot om att känsliga kortuppgifter kan användas av bedragare om de äventyras.
Inlösenställen och deras tjänsteleverantörer bör uppleva ett minskat hot om att känsliga betalningsuppgifter kan användas av bedragare om de äventyras. Inlösenställen kommer även att ha tillgång till ett kraftfullt verktyg så att de kan utveckla innovativa lösningar inom detaljhandeln utan att behöva hantera denna känsliga betalkontoinformation.
Tokens hjälper till att förenkla inköpen för konsumenter genom att i stort sätt eliminera behovet av att var gång skriva in kontonummer när de handlar på en smartphone, surfplatta eller PC.
Vad krävs av Visa-kunder avseende tokeniseringsstandarden?
Ett tekniskt meddelande som utfärdades i oktober 2013 innehöll specifikationer för VisaNet slutpunkter i USA för att aktivera ett minimalt antal datafält. Kunder med VisaNet-slutpunkter i USA kommer att behöva aktivera minsta antal datafält som behövs för att säkerställa att betalningstoken kan identifieras och behandlas sömlöst över Visa-ekosystemet senast i juni 2014. Dessa obligatoriska ändringar var en del av VisaNets release i april 2014 för att förstärka affärer i världen och syftade till att säkerställa att alla VisaNet-slutpunkter – USA:s inlösarbearbetare, inlösare, inlösenställen, bearbetare och utgivare som är direkt kopplade till Visa – håller samma takt som med branschens utveckling inom digitala betalningar.
Ansträngningar ökar på den amerikanska marknaden för att möjliggöra effektiva digitala betalningar och dessa systemändringar utgör ett viktigt första steg för att säkerställa att alla Visa-kunder, oavsett storlek eller kapacitet, kan känna igen betalningstoken som passerar genom deras system och bearbeta dem effektivt. Marknadsaktiviteten i USA skapar ett behov för att dessa krav först implementeras i USA. Visa håller på att utveckla en strategi för att VisaNet ska stödja tokens globalt.
Är tokenisering ett initiativ som endast gäller för USA?
Det här är ett globalt initiativ och tjänsten är baserad på en föreslagen global standard. Den inledande implementeringen kommer dock att äga rum i USA. Mer information om Visas implementering i andra länder under processens fortskridande.