Visa Token Service
Visa Token Service
Erbjud fler sätt att betala
Skräddarsydda betallösningar
Skräddarsydda betallösningar
Visas utvecklarplattform
- Arbeta tillsammans med oss för att skapa er egen mobilbetalnings-app med Visas tokentjänst SDK
- Utveckla betallösningar som integreras direkt med verktyg för tokenhantering
Kontaktlösa betallösningar
Kontaktlösa betallösningar
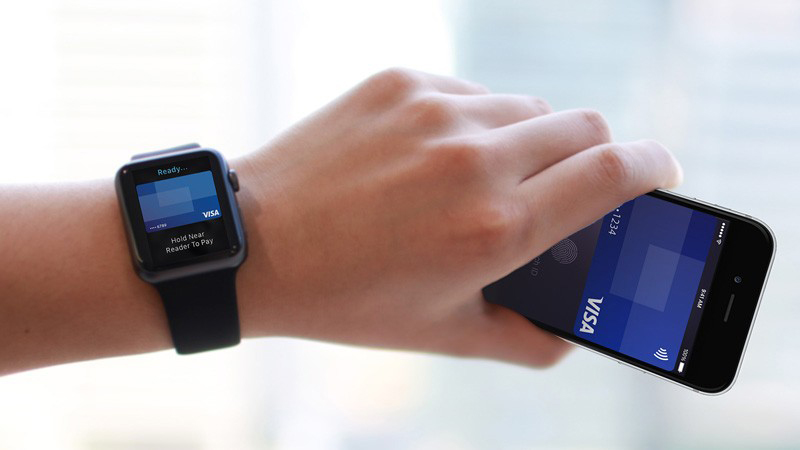
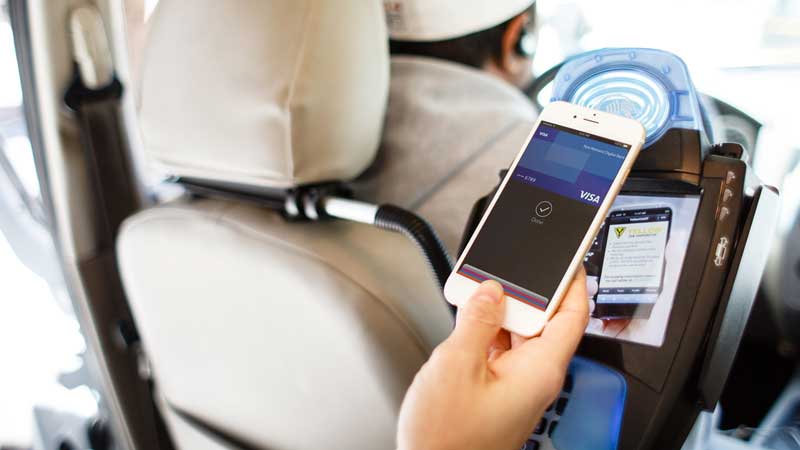
Apple Pay
Gör bekväma köp i farten med kompatibla iOS-enheter.
E-handelslösningar
E-handelslösningar
Nya sätt att betala online
Card on File lagrar säkert tokeniserade konton och uppdaterar kortinformation från onlinekunder, för en bättre köpupplevelse.
Utveckla betalupplevelser
Utveckla betalupplevelser
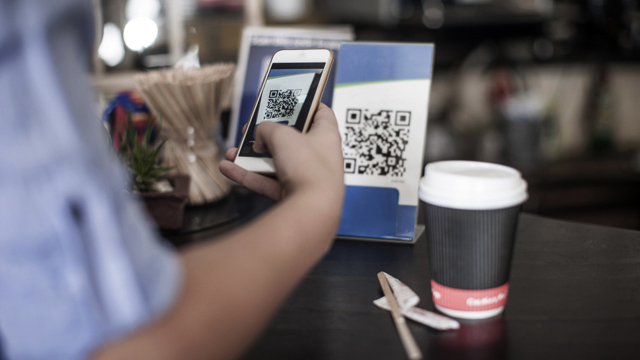
QR-kod
Köp gjorda genom att skanna en QR-kod på skärmen på en mobil enhet.
BLE
Bluetooth® Low Energy (BLE) gör det möjligt att handla överallt i butiken.
Tre viktiga verktyg
Tre viktiga verktyg
Kom i gång med Visas Digital Enablement-program
Kom i gång med Visas Digital Enablement-program
Redo att komma igång?
Redo att komma igång?
Frågor och svar
Frågor och svar
Vad är tokenisering av betalningar?
Tokenisering av betalningar är en process där man ersätter det vanliga betalkortsnumret med en unik, digital token i transaktioner med mobil eller online. Tokens kan begränsas till transaktioner med en specifik mobil enhet, handlare eller transaktionstyp. Tokeniseringsprocessen sker i bakgrunden på ett sätt som är osynligt för kunden.
Finns det en branschstandard för tokenisering?
I oktober 2013 föreslog Visa, MasterCard och American Express en ny standard för digitala betalningar. EMVCo, organisationen för globala standarder som övervakar EMV-specifikationer för att garantera interoperabilitet och acceptans, har sedan dess byggt vidare på detta ramverk med input från medlemmar i EMVCo och branschen, för att öka tillgängligheten och användningen av tokens i världen. EMVCo publicerade den första versionen av specifikationerna i mars 2014. Utvecklingen av en global standard kommer att hjälpa till att underlätta för en ny generation av betalprodukter, samtidigt som kompatibiliteten med befintlig betalinfrastruktur bibehålls.
Varför behövdes en ny branschstandard?
Vi lever i en ”uppkopplad” värld. I takt med att fler kunder handlar online, med smartphones, läsplattor och datorer, fokuserar betalbranschen på att erbjuda säkra, enkla och jämna betalupplevelser, oavsett var kunden är och vilken enhet de använder. Utvecklingen av en global standard kommer att hjälpa till att underlätta för en ny generation av betalprodukter, samtidigt som kompatibiliteten med befintlig betalinfrastruktur bibehålls.
Hur kommer standarden hanteras?
EMVCo, organisationen för globala standarder som övervakar EMV-specifikationer, har utökat sin verksamhet till att även utveckla specifikationer för tokenisering. EMVCo har byggt ramverket med input från medlemmar i EMVCo och branschen, medan vi gemensamt försöker öka tillgängligheten och användningen av tokens i världen. EMVCo publicerade den första versionen av specifikationerna i mars 2014.
Varför är betaltokens viktiga för betalbranschen?
Tokens hjälper till att förenkla köpupplevelsen för kunderna genom att till stor del eliminera behovet av att fylla i kontonummer flera gånger när man handlar via en smartphone, läsplatta eller dator. Tokens kan också hjälpa till att förhindra bedrägerier inom e-handels- och m-handelstransaktioner genom att ta bort känslig kortinformation ur betalprocessen. Handlare och digitala betalningsleverantörer kan också lagra betaltokens i stället för kontonummer, vilket ytterligare ökar betalsäkerheten.
Betaltokens kan också inkludera ytterligare datafält för att ge mer information om transaktionen, vilket hjälper till att förbättra effektiviteten och säkerheten samt ge mer information om vilka omständigheter transaktionen skedde under.
Vad gör Visa när det gäller tokenisering?
Branschstandard
Visa deltar i utvecklingen av en standard för ett flertal branscher, vilket ger ett globalt synsätt på betaltokens. Delar av standarden inkluderar skapande av tokens och avtokenisering, nya datafält för auktorisering, clearing och avveckling samt tjänster för tokenidentifiering och verifiering.
VisaNet-bearbetning
I april publicerade Visa föreskrivna ändringar till juni 2014 (som beskrivs i Technical Letter från april 2014)
Alla VisaNet-slutpunkter i USA måste klara av att känna igen och bearbeta data relaterade till betaltoken: ett viktigt steg mot bearbetning av betaltoken.
Visa betaltokentjänst
Visa har utvecklat en tokentjänst som beräknas vara tillgänglig för utfärdare under senare delen av 2014. Tjänsten kommer också hjälpa utfärdare att hantera token-livscykeln och även att av-tokenisera en Visaskapad token när det behövs. Den kan också stödja utfärdande av flera tokens för ett enda konto, var och en knuten till en specifik mobil enhet eller tjänst. Visas tokentjänst förväntas vara kommersiellt tillgänglig under senare delen av 2014. Tjänsten kommer att följa de krav som beskrivs i EMVCos specifikationer.
Hur skiljer sig tokens från ett virtuellt kort?
Ett virtuellt kort är oftast ett kontonummer för engångsbruk, som kan användas för onlineköp. En token kan användas för flera köp och kan begränsas när det gäller hur den kan användas hos en specifik handlare, enhet, transaktion eller kategori av transaktioner.
Vilka är fördelarna med betaltokenisering för olika intressenter?
Betaltokenisering erbjuder klara fördelar för alla grupper av intressenter:
Utfärdare kommer att se en minskning av bedrägerier inom e-handel och m-handel och kostnader kopplade till detta (bedrägeriförluster, undantagshantering, kundservice och utfärdande av ersättningskort).
Förvärvare och bearbetare kommer att uppleva en minskad risk för att känsliga kortuppgifter kan användas av bedragare om de skulle äventyras.
Handlare och deras tjänsteleverantörer kommer att uppleva en minskad risk för att känsliga betalningsuppgifter kan användas av bedragare om de skulle äventyras. Handlare får också ett kraftfullt verktyg som låter dem utveckla innovativa köpupplevelser utan att behöva hantera känsliga betalkontodata.
Tokens hjälper till att förenkla köpupplevelsen för kunderna genom att till stor del eliminera behovet av att uppge kontonummer flera gånger när de handlar med en smartphone, läsplatta eller dator.
Vad krävs av Visas kunder när det gäller tokeniserings-standarden?
I ett Technical Letter som gavs ut i oktober 2013 ingick specifikationer för VisaNet-slutpunkter i USA för att möjliggöra minimum-datafält. Kunder med VisaNet-slutpunkter måste möjliggöra de minimum-datafält som behövs för att garantera att betaltokens kan kännas igen och bearbetas sömlöst i hela Visas ekosystem innan juni 2014. Dessa obligatoriska modifieringar var en del av VisaNet Business Enhancement Release i april 2014 och syftade till att garantera att alla VisaNet-slutpunkter – förvärvande bearbetare i USA, förvärvare, handlare, utfärdande bearbetare och utfärdare som är direkt kopplade till Visa – håller jämna steg med branschens utveckling när det gäller digitala betalningar.
När arbetet med att underlätta effektiva digitala betalningar tar fart på den amerikanska marknaden är dessa systemmodifieringar ett viktigt första steg för att garantera att alla Visakunder – oavsett skala eller kapacitet – ska kunna känna igen betaltokens i sina system och bearbeta dem effektivt. Marknadsaktiviteter i USA skapar ett behov av att sådana krav först implementeras i USA. Visa håller på att utveckla en vägkarta för VisaNet-processtöd för tokens globalt.
Är tokenisering ett initiativ som endast finns i USA?
Det här är ett globalt initiativ och tjänsten baseras på en föreslagen, global standard. Den första implementeringen kommer dock att ske i USA. Mer information om Visas spridning i andra länder när lanseringen fortsätter.