„Visa Token Service“
„Visa Token Service“
Siūlykite daugiau mokėjimo būdų
Priderinti mokėjimo sprendimai
Priderinti mokėjimo sprendimai
„Visa“ kūrėjų platforma
- Bendradarbiaukite su mumis ir susikurkite savo mobiliojo mokėjimo programėlę su „Visa Token Service SDK“
- Kurkite mokėjimo sprendimus, kurie tiesiogiai integruojami su atpažinimo ženklų valdymo įrankiais.
Bekontakčių mokėjimų sprendimai
Bekontakčių mokėjimų sprendimai
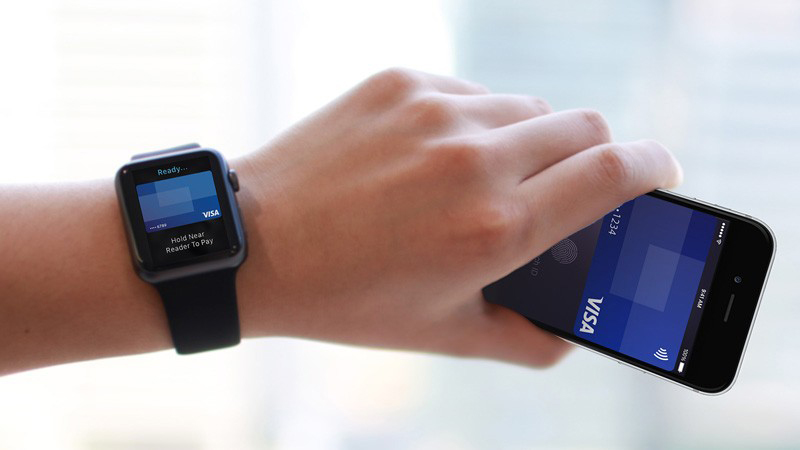
„Apple Pay“
Su suderinamais „iOS“ įrenginiais patogiai pirkite keliaudami.
„Google Pay“
„Google Pay“ – tai greitas ir paprastas būdas mokėti per „Google“.
Elektroninės
Elektroninės
„ Spustelėkite norėdami mokėti internetu“
Su „Visa Checkout“ kortelių turėtojams lengviau atsiskaityti internetu. Vartotojai vieną kartą susikuria paskyrą ir, naudodamiesi vienu prisijungimu, greičiau atsiskaito, todėl jiems nereikia iš naujo įvesti kortelės ar pristatymo duomenų kiekvieno apsilankymo metu.
Mokėjimo patirties kūrimas
Mokėjimo patirties kūrimas
Bekontaktė „Visa“
Saugūs bekontakčiai pirkimai mobiliuoju telefonu vienu rankos mostelėjimu.
QR kodas
Pirkimai, atliekami nuskaičius QR kodą mobiliojo prietaiso ekrane.
BLE
„Bluetooth® Low Energy“ (BLE) leidžia pirkti iš bet kurios parduotuvės vietos.
Trys pagrindiniai įrankiai
Trys pagrindiniai įrankiai
Pradėkite naudotis „Visa“ skaitmeninių galimybių programa
Pradėkite naudotis „Visa“ skaitmeninių galimybių programa
Ar esate pasirengę pradėti?
Ar esate pasirengę pradėti?
DUK
DUK
Kas yra mokėjimų tokenizacija?
Mokėjimų tokenizacija – tai procesas, kai atliekant internetines ir mobiliąsias operacijas tradicinis mokėjimo kortelės sąskaitos numeris pakeičiamas unikaliu atpažinimo ženklu. Atpažinimo ženklus galima apriboti operacijoms su konkrečiu mobiliuoju įrenginiu, prekiautoju ar operacijos tipu. Tokenizacijos procesas vyksta vartotojui nematomu būdu.
Ar yra atpažinimo ženklų tokenizacijos standartas?
2013 m. spalio mėn. „Visa“, „MasterCard“ ir „American Express“ pasiūlė naują skaitmeninių mokėjimų standartą. EMVCo – pasaulinė standartų organizacija, prižiūrinti EMV specifikacijas, kad būtų užtikrinta sąveika ir pripažinimas, remdamasi EMVCo narių ir srities atstovų indėliu, plėtojo šią sistemą siekdama padidinti atpažinimo ženklų prieinamumą ir priėmimą visame pasaulyje. Pradinę specifikacijos versiją EMVCo paskelbė 2014 m. kovo mėn. Pasaulinio standarto sukūrimas padės kurti naujos kartos mokėjimo produktus, kartu išlaikant suderinamumą su esama mokėjimų infrastruktūra.
Kodėl reikėjo naujo standarto?
Gyvename „sujungtame“ pasaulyje. Kadangi vis daugiau vartotojų internetu perka išmaniaisiais telefonais, planšetiniais ir asmeniniais kompiuteriais, mokėjimų sektorius daugiausia dėmesio skiria saugiai, patikimai, paprastai ir nuosekliai vartotojų pirkimo patirčiai, nepriklausomai nuo to, kur jie yra ir kokiu įrenginiu naudojasi. Pasaulinio standarto sukūrimas padės kurti naujos kartos mokėjimo produktus, kartu išlaikant suderinamumą su esama mokėjimų infrastruktūra.
Kaip standartas bus valdomas?
EMVCo, pasaulinė standartų organizacija, prižiūrinti EMV specifikacijas, išplėtė savo veiklos sritį, kad parengtų tokenizavimo specifikacijas. EMVCo sukūrė šią sistemą, remdamasi EMVCo narių ir sektoriaus atstovų indėliu, nes kartu siekiame, kad atpažinimo ženklų prieinamumas ir priėmimas visame pasaulyje būtų spartesnis. Pradinę specifikacijos versiją EMVCo paskelbė 2014 m. kovo mėn.
Kodėl mokėjimų atpažinimo ženklai yra svarbūs mokėjimų bendruomenei?
Atpažinimo ženklai padeda supaprastinti vartotojų pirkimo patirtį, nes apsiperkant išmaniuoju telefonu, planšetiniu ar asmeniniu kompiuteriu iš esmės nebereikia pakartotinai įvesti sąskaitos numerio. Atpažinimo ženklai taip pat gali padėti išvengti sukčiavimo e. ir m. komercijos sandoriuose, nes iš mokėjimo proceso pašalinama neskelbtina kortelės sąskaitos informacija. Galiausiai, prekybininkai ir skaitmeninių mokėjimų teikėjai vietoj mokėjimo sąskaitos numerių gali saugoti mokėjimo atpažinimo ženklus, o tai dar labiau padidina mokėjimų saugumą.
Mokėjimo atpažinimo ženkluose taip pat gali būti papildomi duomenų laukai, kuriuose pateikiama išsamesnė informacija apie sandorį, padedanti padidinti sandorio veiksmingumą ir saugumą bei suteikti daugiau informacijos apie sandorio inicijavimo aplinkybes.
Ką „Visa“ daro tokenizacijos srityje?
Sektoriaus standartas
„Visa“ dalyvavo kuriant tarpsektorinį standartą, kuris užtikrina nuoseklų požiūrį į mokėjimo atpažinimo ženklus pasauliniu mastu. Standarto elementai apima atpažinimo ženklų kūrimą ir detokenizaciją, naujus autorizacijos, kliringo ir atsiskaitymų duomenų laukus, taip pat atpažinimo ženklų identifikavimo ir tikrinimo paslaugas.
„VisaNet“ apdorojimas
Balandžio mėn. „Visa“ paskelbė privalomus pakeitimus iki 2014 m. birželio mėn. (kaip nurodyta 2014 m. balandžio mėn. techniniame laiške).
Visi JAV „VisaNet“ galiniai taškai turi gebėti atpažinti ir apdoroti su mokėjimo atpažinimo ženklais susijusius duomenis; tai labai svarbus žingsnis pereinant prie mokėjimo atpažinimo ženklų apdorojimo.
„Visa“ mokėjimų atpažinimo ženklų paslauga
„Visa“ sukūrė atpažinimo ženklų paslaugą, kuria, kaip tikimasi, kortelių išdavėjai galės naudotis 2014 m. pabaigoje. Paslauga taip pat padės kortelių išdavėjams valdyti mokėjimo atpažinimo ženklų gyvavimo ciklą, o prireikus – detokenizuoti „Visa“ sukurtą atpažinimo ženklą. Taip pat galima naudoti kelis vienos paskyros atpažinimo ženklus, kurių kiekvienas susietas su konkrečiu mobiliuoju įrenginiu ar paslauga. Tikimasi, kad „Visa“ atpažinimo ženklų paslauga bus komerciškai prieinama 2014 m. pabaigoje. Paslauga atitiks EMVCo specifikacijoje išdėstytus reikalavimus.
Kuo atpažinimo ženklas skirtųsi nuo virtualiosios kortelės?
Virtualioji kortelė paprastai yra vienkartinis sąskaitos numeris, kurį galima naudoti perkant internetu. Atpažinimo ženklas gali būti naudojamas keliems pirkimams ir jo naudojimas gali būti ribojamas konkrečiu prekybininku, įrenginiu, sandoriu ar sandorių kategorija.
Kokią naudą įvairioms suinteresuotosioms šalims teikia mokėjimų tokenizacija?
Mokėjimų tokenizacija teikia didelę naudą visoms suinteresuotųjų šalių grupėms:
Kortelių išdavėjai turėtų pastebėti, kad sumažės e. ir m. komercijos sukčiavimo atvejų ir su jais susijusių išlaidų (sukčiavimo nuostoliai, išimčių tvarkymas, klientų aptarnavimas ir pakartotinis kortelių išdavimas).
Kortelių turėtojams ir tvarkytojams turėtų sumažėti grėsmė, kad sukčiai pasinaudos slaptais kortelių turėtojų duomenimis, jei jie bus pažeisti.
Prekybininkams ir jų paslaugų teikėjams turėtų sumažėti grėsmė, kad neskelbtinais mokėjimo duomenimis, jei jie būtų atskleisti, pasinaudos sukčiai. Prekybininkai taip pat turės galingą įrankį, kuris leis jiems kurti naujovišką mažmeninės prekybos patirtį be naštos, susijusios su šių slaptų mokėjimo sąskaitų duomenų tvarkymu.
Atpažinimo ženklai padeda supaprastinti vartotojų pirkimo patirtį, nes apsiperkant išmaniuoju telefonu, planšetiniu ar asmeniniu kompiuteriu iš esmės nebereikia pakartotinai įvesti sąskaitos numerio.
Ko reikalaujama iš „Visa“ klientų tokenizacijos standarto aspektu?
2013 m. spalio mėn. paskelbtame techniniame laiške buvo pateiktos JAV „VisaNet“ galinių taškų specifikacijos, kad būtų galima naudoti minimalius duomenų laukus. Klientai, turintys JAV „VisaNet“ galinius taškus, turi įgalinti minimalius duomenų laukus, kurie bus reikalingi siekiant užtikrinti, kad mokėjimo atpažinimo ženklai būtų atpažįstami ir sklandžiai apdorojami visoje „Visa“ ekosistemoje iki 2014 m. birželio mėn. Šie privalomi pakeitimai buvo įtraukti į 2014 m. balandžio mėn. „VisaNet Business Enhancement Release“ ir jais buvo siekiama užtikrinti, kad visi „VisaNet“ galiniai taškai – JAV įsigyjančiųjų asmenų tvarkytojai, įsigyjantieji asmenys, prekybininkai, išleidėjų tvarkytojai ir išleidėjai, kurie yra tiesiogiai prijungti prie „Visa“, neatsiliktų nuo skaitmeninių mokėjimų sektoriaus pokyčių.
JAV rinkoje vis sparčiau dedamos pastangos įgalinti supaprastintus skaitmeninius mokėjimus, todėl šie sistemos pakeitimai yra pirmas svarbus žingsnis siekiant užtikrinti, kad visi „Visa“ klientai, nepriklausomai nuo jų masto ar galimybių, galėtų atpažinti per jų sistemas perduodamus mokėjimo atpažinimo ženklu ir veiksmingai juos apdoroti. Dėl rinkos veiklos JAV šie reikalavimai pirmiausia turi būti įgyvendinti JAV; „Visa“ šiuo metu rengia „VisaNet“ atpažinimo ženklų apdorojimo palaikymo visame pasaulyje veiksmų planą.
Ar tokenizacija yra tik JAV iniciatyva?
Tai pasaulinė iniciatyva, o paslauga grindžiama siūlomu pasauliniu standartu. Tačiau iš pradžių ji bus įdiegta JAV. Daugiau informacijos apie „Visa“ diegimą kitose šalyse gausite, kai bus tęsiamas diegimas.