Protéger votre entreprise contre la fraude
Protéger votre entreprise contre la fraude
Prévention de la fraude
Accepter les transactions en présence de la carte
Accepter les transactions en présence de la carte
Insert the card
Insert the card into a chip-reading device or wave the card in front of a Visa payWave contactless payment terminal to request the transaction authorization.
Check the card
While the transaction is being processed, check the card’s unique design features and security elements, if possible. Make sure the card is valid and has not been altered in any way.
Check the card against receipt
Compare the name and last four digits of the account number to those on the transaction receipt.
Section 4
Compare the name and last four digits of the account number, and signature on the card to those on the transaction receipt.
If you suspect fraud
Adhere to your merchant store procedures and respond accordingly.
Accepter les transactions sans présence de la carte
Accepter les transactions sans présence de la carte
Faire preuve de prudence en autorisant les transactions
Autorisez chaque transaction et incluez la date d’expiration de la carte dans chaque demande d’autorisation.
- Une date d’expiration manquante ou invalide peut indiquer que le client n’a pas réellement la carte en main. Demandez des renseignements supplémentaires si vous avez reçu une autorisation, mais que vous soupçonnez toujours une fraude.
- Demandez le nom de la banque qui s’affiche au recto de la carte.
- Pour toute question, communiquez avec le titulaire de carte.
- Confirmez la commande séparément en envoyant une note à l’adresse de facturation du client, au lieu de l’adresse d’expédition.
Signes précurseurs
- Nouvel acheteur
- Commande supérieure à la normale
- Commande comprenant plusieurs unités du même article
- Commande avec plusieurs articles à prix élevé
- Expédition rapide ou le lendemain demandée
- Livraison à une adresse à l’étranger
- Transactions avec numéros de compte semblables
- Transactions sur plusieurs cartes, toutes expédiées à la même adresse
- Transactions multiples sur une seule carte pendant une courte période de temps
- Transactions multiples sur une carte avec une seule adresse de facturation, mais livrées à plusieurs adresses
- Plusieurs cartes utilisées à partir d’une seule adresse IP
- Commandes à partir d’adresses Internet utilisant des services de courriel gratuits
Outils de prévention de la fraude
Outils de prévention de la fraude
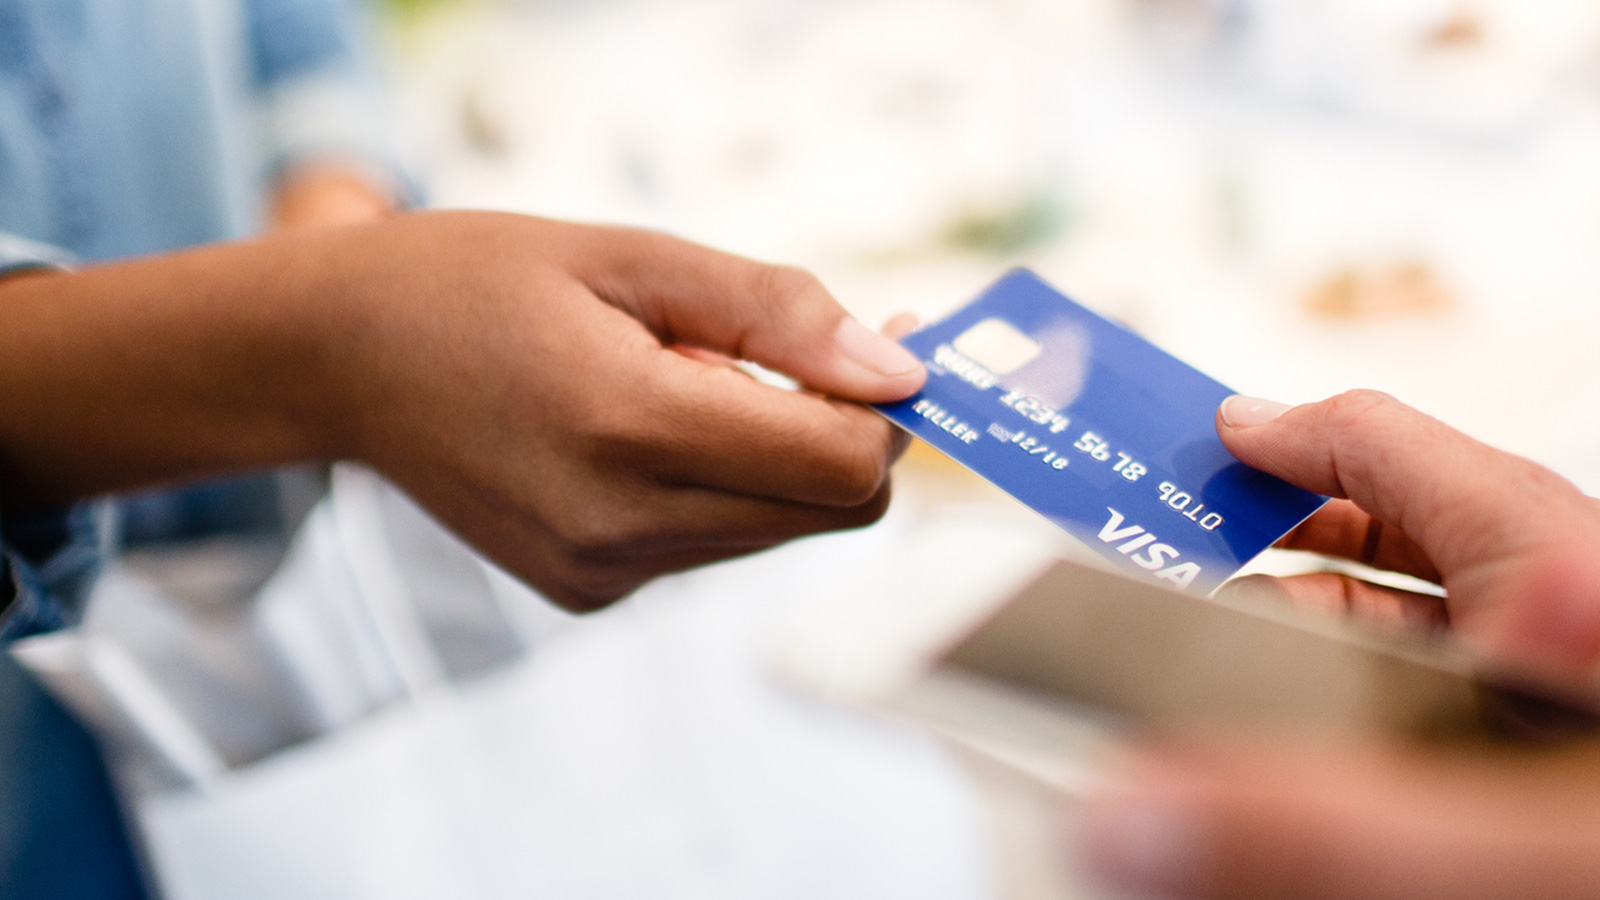
Terminaux de lecture de cartes à puce
Un code d’autorisation à usage unique protège les transactions par carte à puce.
Vérifié par VISA
Le titulaire de carte saisit un mot de passe aux fins de vérification de son identité, qui est confirmé par l’émetteur en temps réel.
Service de vérification d’adresse (SVA)
Vérifiez l’adresse de facturation auprès de l’émetteur de carte.
Valeur de vérification de la carte 2 (CVV2)
Il s’agit d’un numéro à trois chiffres imprimé sur la bande de signature de toutes les cartes Visa.
Cybersource
Services pour le traitement des paiements en ligne, la simplification de la gestion de la fraude et la simplification de la sécurité en matière de paiements.
Suspect fraud?
Suspect fraud?
What to do if you’re suspicious
Merchants should establish procedures for responding to suspicious transactions. Your sales staff should be familiar with these procedures and receive regular training on them.
Card-Present Merchants
If your sales staff is suspicious of fraud, they should follow the established procedures, which could include asking for identification in accordance with the following rule:
A merchant may request cardholder identification in a face-to-face environment. If the name on the identification does not match the name on the card, the merchant may decide whether to accept the card. If the cardholder does not have or is unwilling to present cardholder identification, the merchant must honor the card.
Mail Order/Telephone Order Merchants (MOTO)
For suspicious MO/TO transactions, you should:
- Ask the customer for additional information: For example, ask for day and evening phone numbers and call the customer back later. Some merchants ask for the bank name on the front of the card.
- Separately confirm the order with the customer: Send a note to the customer’s billing address, rather than the shipping address.
- When requesting additional information to verify orders, telephone order employees should use a conversational tone so as not to arouse customers’ suspicions. If a customer balks or asks why the information is needed, employees should say they are trying to protect cardholders from fraud.
E-commerce merchants
For suspicious transactions, e-commerce merchants should establish effective procedures for cardholder verification calls. Contacting customers directly not only reduces fraud risk, but also builds customer confidence and loyalty. Your verification procedures should address the need both to identify fraud and leave legitimate customers with a positive impression of your company.
- Use directory assistance or Internet search tools to find a cardholder’s telephone number. Do not use the telephone number given for a suspect transaction.
- Confirm the transaction, resolve any discrepancies, and let the cardholder know that you are performing this confirmation as a protection against fraud.
Fraudulent travelers cheques
Visa Travelers Cheques are a safer and more secure form of payment than cash and are accepted around the world at millions of locations. But like most forms of payment, criminals can attempt to use counterfeit or stolen travelers cheques to make purchases.
More resources
More resources
Find more information on protecting your business
Cybercriminals Targeting Point of Sale Integrators (PDF)
5 Important Visa Rules That Every Merchant Should Know (PDF)