Visa Token Service
Visa Token Service
Tilbyd flere betalingsløsninger
Tilpassede betalingsløsninger
Tilpassede betalingsløsninger
Visa Developer Platform
- Samarbejd med os for at skabe din egen mobile betalingsapp med Visa Token Service SDK.
- Udvikl betalingsløsninger, der integreres direkte med administrationsværktøjet for tokenisering.
Kontaktløse betalingsløsninger
Kontaktløse betalingsløsninger
E-handelsløsninger
E-handelsløsninger
Click to Pay
Visa Checkout gør det enklere for kortholdere at betale på nettet. Forbrugeren opretter en konto én gang og kan hurtigt gå til kassen med et enkelt login, uden at skulle indtaste kort- eller leveringsoplysninger ved hvert besøg.
Udvikl betalingsoplevelser
Udvikl betalingsoplevelser
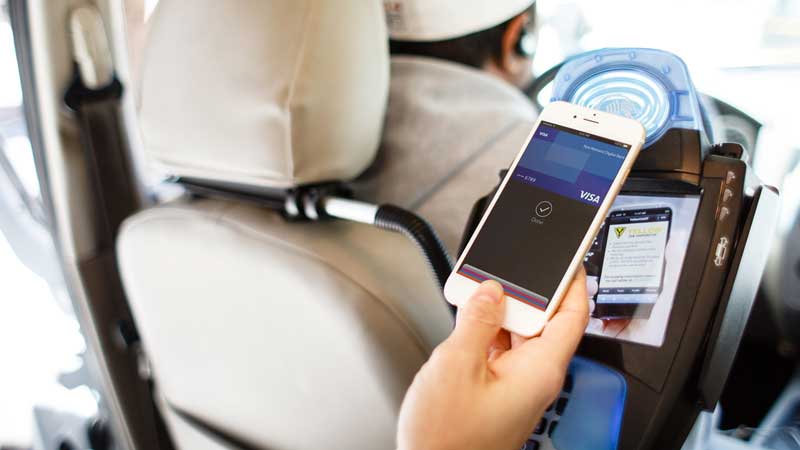
Visa contactless
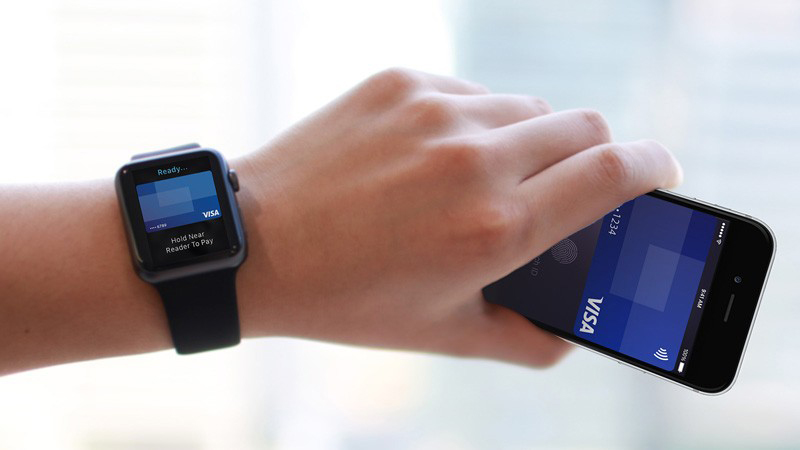
Sikre, kontaktløse mobilkøb kan foretages med én enkelt håndbevægelse.
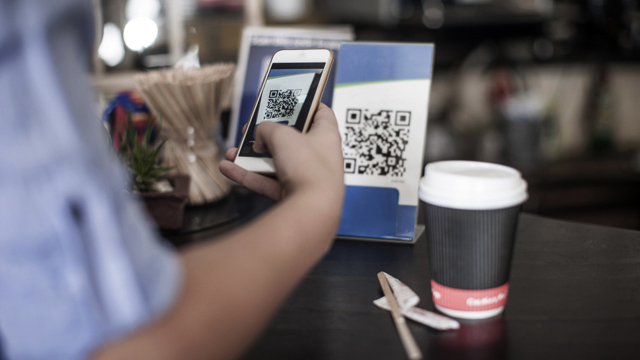
QR-kode
Køb kan foretages ved at scanne en QR-kode på mobilskærmen.
BLE
Bluetooth® Low Energy (BLE) gør det muligt at handle fra hvor som helst i butikken.
Tre vigtige værktøjer
Tre vigtige værktøjer
Kom i gang med Visa Digital Enablement-programmet
Kom i gang med Visa Digital Enablement-programmet
Klar til at komme i gang?
Klar til at komme i gang?
Spørgsmål & Svar
Spørgsmål & Svar
Hvad er betalingstokenisering?
Tokenisererede betalinger er processen med at erstatte det traditionelle betalingskortkontonummer med et unikt, digitalt token ved online- og mobiltransaktioner. Tokens kan begrænses til transaktioner med en bestemt mobilenhed, forhandler eller transaktionstype. Tokeniseringsprocessen foregår i baggrunden på en måde, der er usynlig for kunden.
Er der en industristandard for tokenisering?
I oktober 2013 foreslog Visa, MasterCard og American Express en ny standard for digitale betalinger. EMVCo – den globale standardorganisation, der fører tilsyn med EMV-specifikationer for at sikre interoperabilitet og accept – har siden fortsat udviklingen af denne ramme med inputs fra EMVCo’s medlemmer og industrien for at fremme tilgængeligheden og vedtagelsen af tokens rundt om i verden. EMVCo offentliggjorde den første version af specifikationen i marts 2014. Udviklingen af en global standard bidrager til at muliggøre en ny generation af betalingsprodukter, samtidig med at kompatibiliteten med den eksisterende betalingsinfrastruktur opretholdes.
Hvorfor var det nødvendigt med en ny industristandard?
Vi lever i en "forbundet" verden. Efterhånden som flere forbrugere foretager køb online med smartphones, tablets og PC'er, fokuserer betalingsindustrien i større grad på at levere en sikker, tryg, enkel og konsistent købsoplevelse for forbrugerne, uanset hvor kunderne befinder sig, og hvilken enhed vedkommende benytter. Udviklingen af en global standard bidrager til at muliggøre en ny generation af betalingsprodukter, samtidig med at kompatibiliteten med den eksisterende betalingsinfrastruktur opretholdes.
Hvordan bliver standarden administreret?
EMVCo - den globale standardorganisation, der fører tilsyn med EMV-specifikationer - har udvidet sit fokusområde til også at udvikle specifikationer for tokenisering. EMVCo har skabt rammen med inputs fra EMVCo’s medlemmer og industrien, mens vi i fællesskab søger at fremme tilgængeligheden og vedtagelsen af tokens rundt om i verden. EMVCo offentliggjorde den oprindelige version af specifikationen i marts 2014.
Hvorfor er betalingstokens vigtige for betalingsfællesskabet?
Tokens bidrager til at forenkle købsoplevelsen for forbrugerne ved i stor grad at eliminere behovet for at indtaste kontonummeret på ny, når man shopper på en smartphone, tablet eller PC. Tokens kan også bidrage til at forhindre svindel i transaktioner inden for e-handel og m-handel. Det sker ved at fjerne følsomme kortkontooplysninger fra betalingsprocessen. Derudover kan forhandlere og digitale betalingsudbydere lagre betalingstokens i stedet for betalingskontonumre, hvilket ydermere forbedrer betalingssikkerheden.
Betalingstokens kan også omfatte yderligere datafelter for mere detaljeret information om transaktionen, som bidrager til at forbedre transaktionseffektiviteten og -sikkerheden og give flere oplysninger om de omstændigheder, hvorunder transaktionen blev indledt.
Hvilke handlinger foretager Visa sig med hensyn til tokenisering?
Industristandard
Visa deltog i udviklingen af en tværindustriel standard for en globalt konsistent tilgang til betalingstokens. Standarden omfatter blandt andet token-oprettelse og de-tokenisering, nye datafelter inden for autorisation, clearing og afvikling samt token-identifikation og verifikationstjenester.
VisaNet-behandling
I april offentliggjorde Visa obligatoriske ændringer fra juni 2014 (som beskrevet i Teknisk Brev fra april 2014).
Alle amerikanske VisaNet-endepunkter skal være i stand til at genkende og behandle data relateret til betalingstokens; et kritisk trin i migreringen til behandling af betalingstokener.
Visa Payment Token Service
Visa har udviklet en tokentjeneste, der hjælper udstedere med at administrere livscyklussen for betalingstokens samt fjerne et Visa-skabt token, når det er nødvendigt. Løsningen understøtter også udstedelse af flere tokens for en enkelt konto, hver knyttet til en bestemt mobilenhed eller tjeneste. Visa tokentjenesten blev kommercielt tilgængelig i slutningen af 2014. Tjenesten er i overensstemmelse med kravene i EMVCo-specifikationen.
Hvordan vil et token skille sig fra et virtuelt kort?
Et virtuelt kort er typisk et kontonummer til engangsbenyttelse, der kan anvendes til onlinekøb. Et token kan bruges til flere køb og kan begrænses med hensyn til brug med en specifik forhandler, enhed, transaktion eller kategori af transaktioner.
Hvilke fordele er der ved tokenisering af betaling for forskellige interessenter?
Betalingstokenisering giver væsentlige fordele for alle interessentgrupper:
Udstedere bør se et fald i svindel inden for e-handel og m-handel og de tilhørende omkostninger (tab som følge af svindel, undtagelseshåndtering, kundeservice og nye udstedelser af kort).
Indehavere og databehandlere bør opleve en reduceret trussel om udnyttelse af følsomme kortholderdata af svindlere, hvis sådanne data kompromitteres.
Forhandlere og deres tjenesteudbydere bør opleve en reduceret trussel om udnyttelse af følsomme betalingsdata af svindlere, hvis de kompromitteres. Forhandlerne vil også have et kraftfuldt værktøj, der giver dem mulighed for at udvikle innovative detailoplevelser uden at skulle håndtere disse følsomme betalingskontodata.
Tokens bidrager til at forenkle købsoplevelsen for forbrugerne ved i høj grad at eliminere behovet for at indtaste kontonummeret på ny, når de shopper på en smartphone, tablet eller PC.
Hvad kræves der af Visa-kunder vedrørende tokeniseringsstandarden?
Et Teknisk Brev udstedt i oktober 2013 indeholdt specifikationer for amerikanske VisaNet-endepunkter for at aktivere minimumsdatafelterne. Kunder med amerikanske VisaNet-endepunkter er forpligtet til at aktivere de minimumsdatafelter, der er nødvendige for at sikre, at betalingstokens kan genkendes og behandles problemfrit på tværs af Visa-økosystemet inden juni 2014. Disse obligatoriske ændringer var en del af VisaNet Business Enhancement Release fra april 2014 og stræbte mod at sikre, at alle VisaNet-endepunkter – herunder amerikanske indløserbehandlere, indløsere, forhandlere, udstederbehandlere og udstedere, der er direkte forbundet med Visa - holder trit med industriudviklingen inden for digitale betalinger.
Med en accelererende indsats på det amerikanske marked for at muliggøre strømlinede digitale betalinger, er disse systemændringer et vigtigt første skridt for at sikre, at alle Visa-kunder - uanset skala eller kapacitet - vil være i stand til at genkende betalingstokens, der passerer deres system, og behandle dem effektivt. Markedsaktiviteten i USA skaber et behov for, at disse krav først implementeres i USA. Visa er i færd med at udvikle en plan for VisaNet-behandlingsstøtte af tokens globalt.
Er tokenisering udelukkende et amerikansk initiativ?
Dette er et globalt initiativ, og tjenesten er baseret på en foreslået global standard. Den første implementering vil dog finde sted i USA. Mere information om Visas udrulning i andre lande kommer efterhånden, som processen fortsætter.